El cálculo de ISR esta basado en la ley de impuestos sobre la renta (ISR) en los artículos 152 impuesto anual y 97.
La mecánica del cálculo estableces que se realizara sobre todos los ingresos gravables para ISR del año fiscal y pór ende todas las tarifas para el caculo son anuales
La base gravable anual es el acumulado de todos los ingresos gravables para ISR que percibió un trabajador en todo el año y ésta se multiplica por un factor anual que debe ser siempre 1, este cálculo debe realizarse en la última nómina del año.
Para efectuar un correcto cálculo anual de Impuesto se deberá revisar lo siguiente:
1. Configuración del sistema
a) Para efectuar un correcto cálculo anual de Impuesto se deberá revisar lo siguiente:
- En la última nómina del año configura el tipo de cálculo de impuesto Anual, ingresa a:
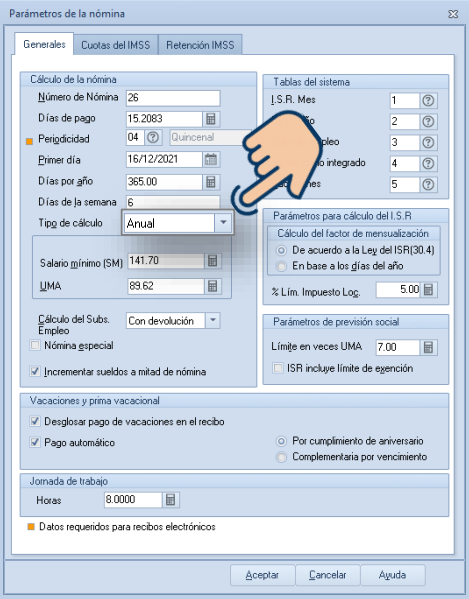
- Revisar que durante todas y cada una de las nóminas se haya tenido configurada la Deducción de Subsidio para el empleo aplicado (D111).
Si el catálogo de percepciones y deducciones es personalizado se deberá seleccionar la que corresponda al subsidio para el empleo aplicado.
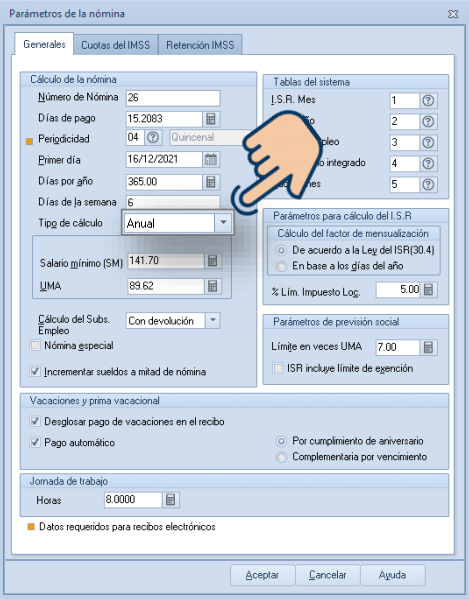
- Indica a que trabajadores se le aplicará el cálculo anual de ISR, esto con el fin de cumplir con lo establecido en los Artículo 177 de la Para ello ingresa a:
Menú Nómina >Trabajadores, ingresa al detalle del trabajador en la pestaña “Salario”
Considera que el Artículo 96 establece los casos donde las empresas que no están obligadas a generar dicho ajuste.
- Cuando el trabajador no haya laborado los 12 meses del año en la
- Si el trabajador tiene ingresos superiores a $400,000.00.
- Cuando el trabajador así lo solicite

A continuación, se muestra el cálculo que el sistema realiza para determinar el ISR anual.
Ejemplo:
| Datos del trabajador | |
| Sueldo del periodo | 6,083.3200 |
| Ingresos gravables acumulados | 143,227.7499 |
| ISR Retenido en el año | 14,986.5055 |
| Acumulado de subsidio para el empleo | 0.00 |
| Nómina | 31/Dic/2021 |
| Días del año | 365.00 |
| Días transcurridos | 365.00 |
| Subsidio al empleo de la última nómina | 0.00 |
[one_half]
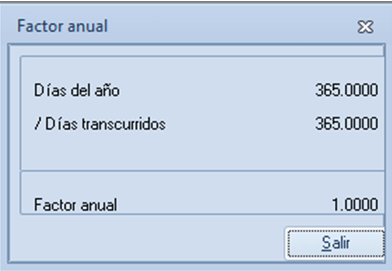
Factor anual
| Días del año | 365 | |
| / | Días transcurridos | 365 |
| = | Factor Anual | 1.00 |
[/one_half]
[one_half_last]
[/one_half_last]
——————————————————————————–
[one_half]
Base gravable anual
| Gravable acumulado | 143,227.7499 | |
| + | Gravable del periodo | 6,083.3200 |
| – | Impuesto local | 0.00 |
| = | Base gravable | 149,311.0699 |
[/one_half]
[one_half_last]

Cálculo de la base gravable anual.[/one_half_last]
[one_half]
——————————————————————————–
Impuesto
| Base gravable
(anual) |
149,311.0699 | |
| – | Límite inferior | 134,119.4100 |
| = | Excedente | 15,191.6599 |
| * | % Art. 152 | 0.1792 |
| = | Impuesto sin cuota fija | 2,722.3455 |
| + | Cuota fija | 12,264.16 |
| = | Impuesto | 14,986.5055 |
[/one_half]
[one_half_last]

[/one_half_last]
——————————————————————————–
[one_half]
Subsidio para el empleo
| Acumulado S.E. Aplicado | 0.00 | |
| + | S.E. Aplicado en esta nómina | 0.00 |
| = | Acum. Anual S.E. Aplicado | 0.00 |
[/one_half]
[one_half_last]

[/one_half_last]
——————————————————————————–
[one_half]
ISR anual
| Impuesto | 14,986.5055 | |
| / | Factor anual | 1.0000 |
| = | Impuesto – Subsidio anual | 14,986.5055 |
| – | Acumulado Sub. Aplicado | 0.0000 |
| = | ISR Ajuste anual | 14,986.5055 |
[/one_half]
[one_half_last]

[/one_half_last]
——————————————————————————–
[one_half]
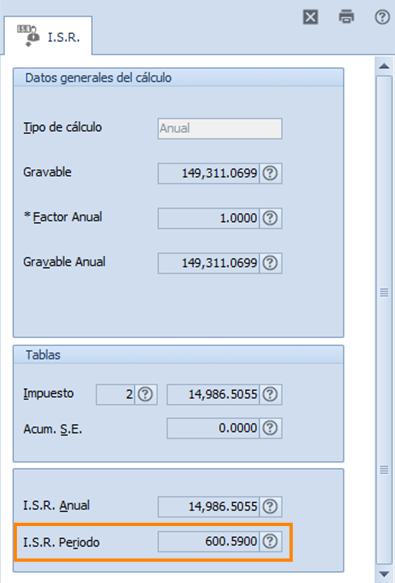
ISR del periodo
| ISR Anual | 14,986.5055 | |
| – | ISR acumulado | 14,385.9200 |
| = | ISR del periodo | 600.5855 |
[/one_half]
[one_half_last]

[/one_half_last]
El sistema realiza el mismo cálculo para todos los trabajadores sin importar el tipo de jornada
2. Situaciones generales en el Cálculo Anual de ISR
Se tienen dos casos como resultado debido al Cálculo anual de ISR y es importante mencionar la situación general en que pueden presentarse, así como sus principales consecuencias.
- ISR a favor:
Si el Acumulado de Retenciones Provisionales de ISR es mayor al ISR determinado por el Cálculo anual de Impuesto, implicaría que se realizaron retenciones “de más” al trabajador por lo que éstas le podrán ser acreditadas en las nóminas del siguiente año fiscal.
- ISR a cargo:
Si el Acumulado de Retenciones Provisionales de ISR es menor al ISR determinado el trabajador está obligado a pagar la diferencia que resulte.
- Subsidio para el empleo por cálculo anual:
Si el Acumulado de Devoluciones Provisionales de Subsidio para el empleo (SE) es menor al SE determinado por el Cálculo anual de Impuesto, no se devolverá cantidad alguna por concepto de SE al trabajador por considerarse como definitivos los pagos de SE, debiendo las empresas de absorber el costo de las diferencias.
En el caso de que el resultado del cálculo anual sea un subsidio no se va a mostrar en el recibo, pero si puede aparecer cuando se calculó subsidio en el periodo actual.
Pueden existir diferencias por la aplicación de la mecánica establecida en el Art. 142 para el cálculo de impuesto por pagos extraordinarios al trabajador.
3. Reporte de diferencias entre ISR retenido vs Cálculo anual
Este reporte presenta los acumulados de Impuesto Sobre la Renta (ISR) retenido incluyendo la nómina actual y los compara contra el cálculo anual considerando los ingresos acumulados hasta la nómina actual. Para generalo ingresa a:
RUTA: Menú Fiscales > ISR > Cálculo anual

De esta forma, se podrá conocer el comportamiento del impuesto retenido con respecto al cálculo anual para que, en dado caso, se tomen medidas correctivas como realizar un ajuste o bien simplemente conocer las cantidades que dan por resultado al aplicar un cálculo anual de ISR.

La información que muestra el reporte es la siguiente:
| Campos | Descripción |
| 1
Ingr. Gravables | La suma de los ingresos gravables para ISR del trabajador, este monto incluye el ingreso gravable de la nómina actual en la que
se emite el reporte. |
| 2
Impuesto | Es el monto del impuesto que se obtiene al aplicar el artículo 96 a los ingresos gravables. |
| 3
Acum. SE apl | Es el acumulado del Subsidio para el empleo calculado o aplicado a los trabajadores de acuerdo a las tablas, desde el inicio de año hasta la nómina actual, este dato el sistema lo toma de la deducción D111 o la definida en Parámetros del sistema / Subs.
empl. aplicado. |
| 4
ISR acum | Es el acumulado de ISR retenido a los trabajadores desde el
inicio de año hasta la nómina actual, atendiendo la forma de cálculo de Impuesto definida en todas las nóminas. |
| 5
Exc.SE | Presenta el monto del excedente del subsidio para el empleo. |
| 6
ISR a cargo | Presenta el monto que se le retendrá al trabajador por este concepto, considerando lo que ya pagó. |
| 7
ISR a favor | En esta columna se presenta el monto que se le retuvo de más al trabajador y se le regresará. |
¡Listo! Con estos sencillos pasos, realiza el cálculo anual de ISR.